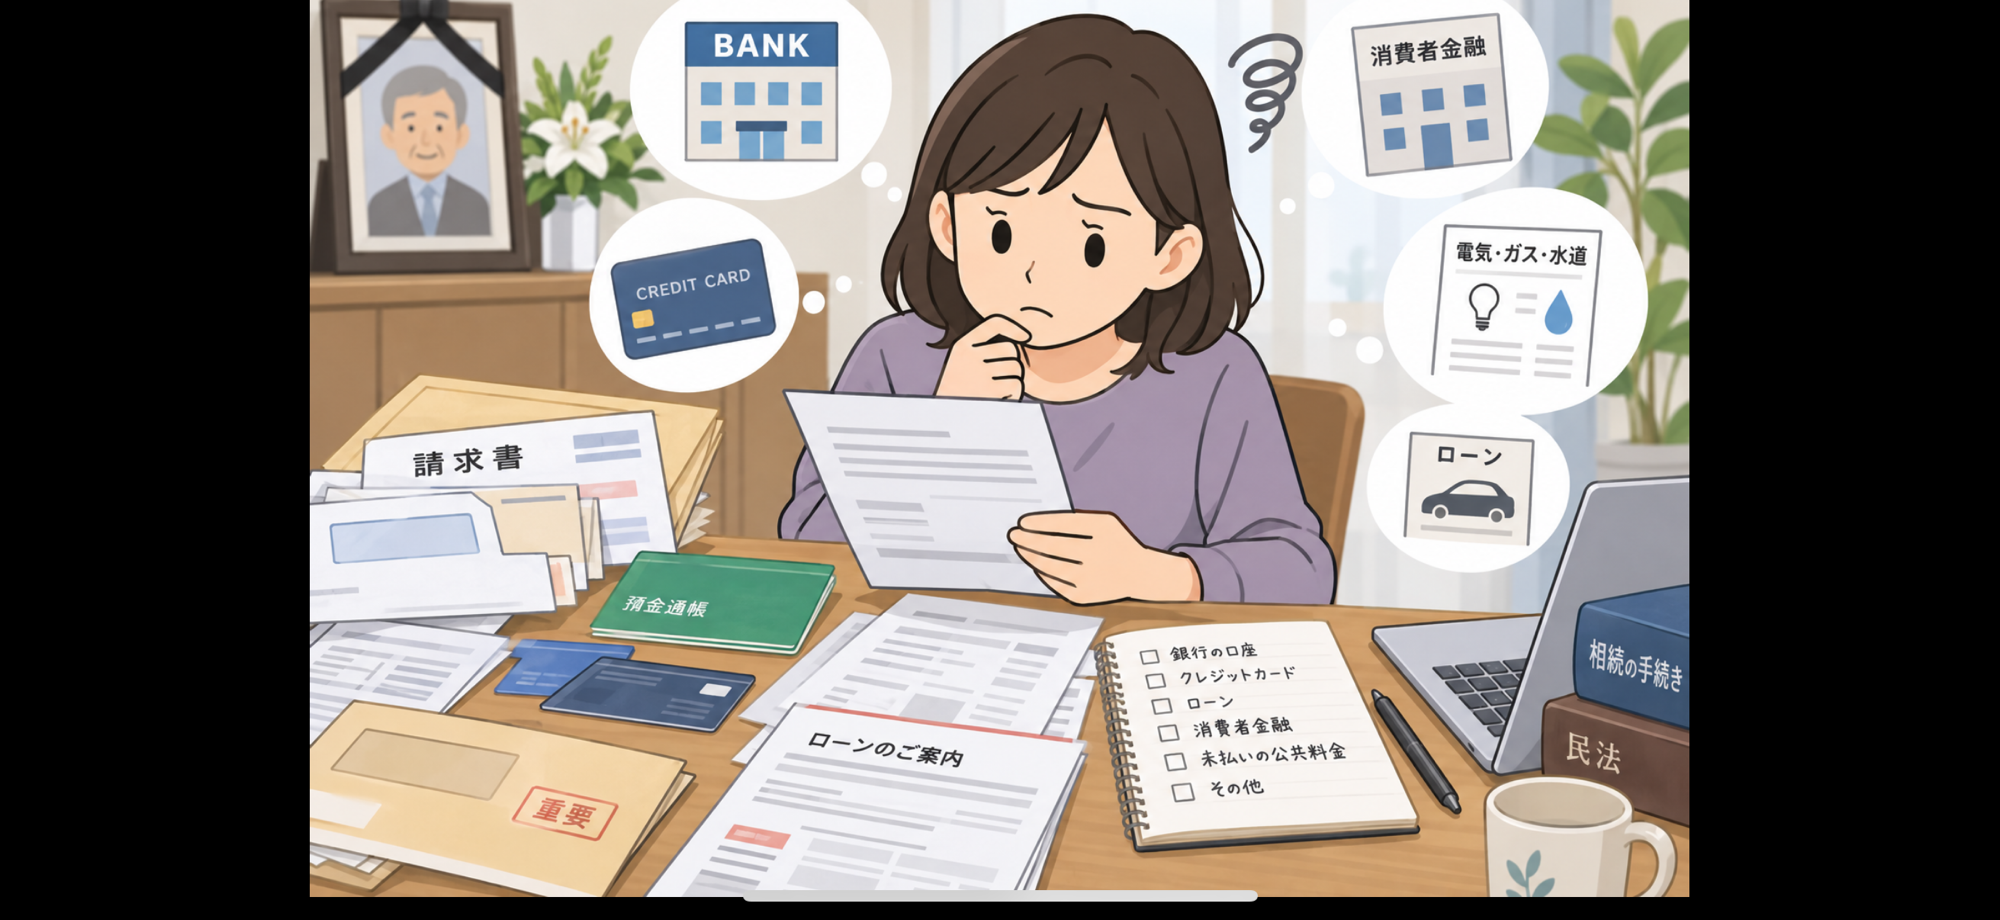
家族が亡くなった後、
「借金があるかもしれない。」
「相続放棄をした方がいいのだろうか。」
「そもそも、亡くなった人にどれくらい借金があるのか分からない。」
という相談を受けることがあります。
相続放棄をするかどうかを判断するためには、亡くなった方の財産を調査する必要があります。
そして重要なのは、預貯金や不動産といった「プラスの財産」だけではなく、借入金などの「マイナスの財産」も調べることです。
この記事では、亡くなった方の借金をどのように調査すればよいのか、具体的な方法を説明します。
1 そもそも相続放棄とは
人が亡くなると、その人が有していた財産上の権利義務は、原則として相続人に承継されます。
これは預貯金や不動産といった財産だけではありません。
金融機関からの借入金などの債務についても、相続の対象になります。
そのため、
「父が亡くなったところ、預金はほとんどなかったが、多額の借金が残っていた。」
という場合、そのまま相続すれば、相続人がその債務を負担することになる可能性があります。
そこで利用されるのが「相続放棄」です。
相続放棄が認められると、その相続については、原則として初めから相続人ではなかったものとして扱われます。
ただし、相続放棄には期限があります。
原則として、自己のために相続の開始があったことを知った時から3か月以内に、家庭裁判所へ相続放棄の申述をする必要があります。
この3か月は「熟慮期間」と呼ばれています。
2 相続放棄をする前に、プラスとマイナスの財産を調べる
借金があるからといって、必ず相続放棄をした方がよいとは限りません。
例えば、預貯金が1000万円、借入金が200万円という状況であれば、少なくとも財産額だけを見れば、相続放棄をする必要性は低いでしょう。
反対に、預貯金が50万円、借入金が1000万円という状況であれば、相続放棄を検討する必要性は高くなります。
したがって、相続放棄をするかどうかを判断するためには、プラスの財産とマイナスの財産の双方を確認する必要があります。
プラスの財産
- 預貯金
- 不動産
- 株式、投資信託
- 自動車
- 貸付金
- その他の財産
マイナスの財産
- 銀行からの借入れ
- カードローン
- 消費者金融からの借入れ
- クレジットカードの未払金
- 住宅ローン
- 自動車ローン
- 事業上の借入れ
- 税金などの未払金
- 個人からの借入れ
- 保証債務
問題は、プラスの財産と違い、借金は相続人から見えにくいことです。
亡くなった方が家族に借金について話していなければ、「借金があるのかどうかすら分からない。」ということも珍しくありません。
3 まずは亡くなった方の郵便物を確認する
最初に確認したいのが、亡くなった方宛ての郵便物です。
金融機関やカード会社などから、利用明細、返済予定表、督促状、請求書、残高のお知らせ、契約更新の案内などが届いていないかを確認します。
特に、督促状や請求書が届いている場合には、債権者を特定するための重要な資料になります。
亡くなった直後には何も届いていなくても、その後、毎月の請求書や督促状が届くこともあります。
そのため、相続放棄を検討している場合には、郵便物を捨てずに保管しておくことをおすすめします。
4 預金通帳・銀行取引を確認する
次に確認したいのが、亡くなった方の預金通帳です。
通帳を見ると、カード会社やファイナンス会社などへの定期的な引落しが確認できる場合があります。
毎月一定額が引き落とされていれば、ローンやクレジットカードの支払いである可能性があります。
通帳だけで判断するのではなく、郵便物と預金取引を照らし合わせることで、借入先を把握できることがあります。
5 信用情報を取得する
金融機関やクレジットカード会社などからの借入れを調査するうえで重要なのが、「信用情報」の確認です。
日本には主に次の信用情報機関があります。
① 株式会社シー・アイ・シー
クレジット会社などが加盟している信用情報機関です。
亡くなった方についても、一定の条件を満たす法定相続人が、所定の方法によって信用情報の開示を申し込むことができます。
② 株式会社日本信用情報機構
消費者金融会社、クレジット会社、金融機関などが加盟しています。
こちらも、亡くなった方について、法定相続人等が所定の方法によって信用情報の開示を申し込むことができます。
③ 全国銀行個人信用情報センター
全国銀行協会が運営する信用情報機関です。
銀行などの金融機関から登録された住宅ローン、カードローンなどの契約内容や返済状況を確認することができます。
亡くなった方については、法定相続人等が所定の手続によって情報開示を申し込むことができます。
6 信用情報は「3か所全部」を確認した方がよい
ここで注意したいのは、「信用情報を1か所確認したから大丈夫」とは限らないことです。
信用情報機関によって加盟している金融機関や登録されている情報が異なります。
そのため、借金の全体像が分からない場合には、株式会社シー・アイ・シー、株式会社日本信用情報機構、全国銀行個人信用情報センターのそれぞれについて確認することを検討します。
1つの信用情報機関への開示請求だけで、他の信用情報機関に登録されたすべての情報まで確認できるわけではありません。
7 信用情報だけでは、すべての借金は分からない
もっと重要な注意点があります。
信用情報を取得したからといって、「これで亡くなった人の借金が全部分かった」とは限りません。
例えば、次のような債務は、信用情報の開示だけでは分からないことがあります。
- 個人間の借金
- 勤務先からの借入れ
- 事業上の取引債務
- 家賃の未払金
- 医療費などの未払金
- 税金や社会保険料等の滞納
- 保証債務
また、信用情報機関には情報の登録期間があります。
したがって、「信用情報に何も載っていなかった。」ということと、「借金が一切存在しない。」ということは同じではありません。
8 借入先が分かったら、各債権者に問い合わせる
郵便物や信用情報から借入先が判明した場合には、その債権者に対して、亡くなった方に現在どの程度の債務が残っているのかを確認します。
具体的には、金融機関やカード会社などに連絡し、債務残高、契約内容、保証の有無、遅延損害金の有無などの確認を求めます。
相続人からの問い合わせであるため、亡くなった方の死亡を確認できる戸籍、問い合わせをする人が相続人であることを確認できる戸籍、本人確認書類などの提出を求められることがあります。
私が借金の調査をする場合には、債権者が判明しているときは、必要な資料を添えて書面を郵送し、残債務額や契約内容について回答を求める方法も利用します。
電話だけで済ませるのではなく、書面で回答を得ておけば、その後、相続するのか、相続放棄をするのかを判断する資料として残すことができます。
9 債権者への問い合わせと「支払い」は別
相続放棄を検討している場合には、債権者から請求されたからといって、すぐに支払うことには注意が必要です。
例えば、「少額だから、とりあえず払ってしまおう。」と考えて、亡くなった方の借金を支払ったり、債務を認める内容の書類に署名したりすると、その後の相続放棄との関係が問題になる可能性があります。
借金について問い合わせることと、その借金を支払うことは別の問題です。
相続放棄を検討している段階では、まず債務の存在や金額の調査にとどめ、支払いについては慎重に判断した方がよいでしょう。
10 保証人になっていなかったかも確認する
見落とされやすいのが「保証債務」です。
亡くなった方自身がお金を借りていなくても、知人の会社の借金の保証人になっていた、家族の事業融資について連帯保証をしていた、という場合があります。
保証債務も、原則として相続の対象となります。
しかも、主債務者が通常どおり返済を続けている場合には、亡くなった方のところに督促状が届いていないこともあります。
そのため、保証契約書や金融機関からの郵便物、事業関係の書類などが残っていないかについても確認しておく必要があります。
11 3か月以内に調査が終わらない場合
相続放棄は、原則として自己のために相続の開始があったことを知った時から3か月以内に行う必要があります。
しかし、「複数の金融機関に照会しているが、まだ回答が来ていない。」「亡くなった人が事業をしており、財産と借金の全体像が分からない。」という場合には、3か月以内に判断することが難しいこともあります。
このような場合には、家庭裁判所に「相続の承認又は放棄の期間の伸長」を申し立てる方法があります。
期限が迫っているにもかかわらず、「もう少し調べてから考えよう」と何もしないまま3か月を経過させるのは避けた方がよいでしょう。
12 借金調査は、この順番で進める
亡くなった方に借金があるか分からない場合には、おおむね次のような順番で調査することを考えます。
- 自宅にある契約書などを確認する
- 郵便物、督促状、請求書を確認する
- 預金通帳・取引履歴を確認する
- 3つの信用情報機関を確認する
- 判明した金融機関・カード会社等へ残債務を照会する
- 税金、家賃、医療費、事業債務など信用情報に載らない可能性のある債務を確認する
- 保証債務がないか確認する
そして同時に、預貯金、不動産、株式などのプラスの財産についても調査します。
最終的には、「プラスの財産がどの程度あるのか。」「マイナスの財産がどの程度あるのか。」をできる限り整理したうえで、相続するのか、相続放棄をするのかを判断することになります。
まとめ
相続放棄を検討するときに重要なのは、「借金がありそうだから放棄する。」、あるいは「督促状が来ていないから借金はないだろう。」と早合点しないことです。
まず、プラスの財産とマイナスの財産の両方を調査する必要があります。
マイナスの財産については、郵便物、預金通帳、信用情報、債権者への個別照会などを組み合わせて調査します。
そして、信用情報に載っていない債務も存在するため、信用情報だけで調査を終わらせないことも重要です。
相続放棄には原則として3か月という期限があります。
「借金がどれくらいあるのか分からない。」「信用情報を取得したが、内容の見方が分からない。」「3か月以内に調査が終わりそうにない。」という場合には、期限を意識しながら早めに専門家へ相談することをおすすめします。
※この記事は令和8年9月時点の制度を前提とした一般的な解説です。個別の事案では、財産の状況、相続人が行った行為、相続開始を知った時期などによって結論が異なる場合があります。
コメント